Makroekonomskim projekcijama nastoji se sveobuhvatno predvidjeti i razumjeti buduće stanje gospodarstva. One obuhvaćaju projekcije gospodarskog rasta, inflacije, plaća, nezaposlenosti i trgovine. Stručnjaci Eurosustava i Europske središnje banke (ESB) izrađuju makroekonomske projekcije za gospodarstvo europodručja i globalno gospodarstvo. Makroekonomskim projekcijama pomažu Upravnom vijeću ESB‑a u procjeni gospodarskih kretanja i rizika za stabilnost cijena (ESB). Od ulaska u europodručje Hrvatska narodna banka (HNB), zajedno s ESB-om i drugim nacionalnim središnjim bankama, izrađuje dvije temeljne makroekonomske prognoze Eurosustava. Te se projekcije objavljuju u lipnju i prosincu. Osim toga, ESB dva puta godišnje, u ožujku i rujnu, samostalno ažurira navedene projekcije za europodručje, a HNB istodobno samostalno ažurira projekcije za Hrvatsku.
Globalno gospodarstvo nastavilo je sredinom godine rasti relativno solidno u uvjetima nestabilnih i napetih odnosa između sukobljenih strana na Bliskom istoku koji su potakli izrazite oscilacije cijena energenata na povišenim razinama. U odnosu na projekciju iz lipnja ove godine globalni gospodarski rast, bez europodručja, i nadalje se očekuje na razini od 3,1%, dok su projekcije za 2027. i 2028. blago povećane, na 3,3% i 3,4%. Pritom su izgledi za globalnu trgovinu osjetno poboljšani, uvelike zahvaljujući snažnome investicijskom ciklusu povezanom s razvojem infrastrukture za umjetnu inteligenciju. Navedeno se povoljno odražava i na inozemnu potražnju za izvozom europodručja, koje bi, međutim, moglo imati manje koristi nego druga velika gospodarstva zbog manje zastupljenosti djelatnosti vezanih uz razvoj umjetne inteligencije u njegovoj izvoznoj strukturi. Istodobno su, u skladu s tržišnim očekivanjima, u osnovnom scenariju očekivane cijene sirove nafte blago snižene, a plina i električne energije povećane u odnosu na projekciju iz lipnja[1]. Pritom se i nadalje pretpostavlja relativno brzo smanjenje cijena energenata. No, navedena je pretpostavka i nadalje podložna iznimnoj neizvjesnosti, a njezine učinke dodatno povećava snažan rast rafinerijskih marži u proizvodnji goriva. Na globalnoj su razini vidno porasli i dugoročni prinosi na obveznice, što je djelomice povezano s visokim potrebama za zaduživanjem pojedinih gospodarstava te poduzeća koja ulažu u razvoj umjetne inteligencije.
I nadalje se očekuje jačanje rasta u europodručju tijekom 2027. i 2028., nakon usporavanja ove godine, kao i postupno slabljenje inflacije. Pritom je očekivani rast BDP-a revidiran naviše u ovoj i sljedećoj godini, dok je inflacija revidirana naviše počevši od sljedeće godine, pa bi se u 2028. mogla zadržati malo iznad ciljane razine. U skladu s projekcijama ESB-a rast gospodarske aktivnosti u europodručju nakon usporavanja na 0,9% u 2026. ponovo bi mogao ojačati u 2027., na 1,4%, i dodatno na 1,5% u 2028., pod pretpostavkom postupnog pada cijena energenata, smanjenja neizvjesnosti oko sukoba na Bliskom istoku i oporavka pouzdanja potrošača i poduzeća, robusnog tržišta rada, jačanja ulaganja u obranu i infrastrukturu povezanu s umjetnom inteligencijom te snažnije vanjske potražnje. Projicirana kretanja u 2026. i 2027. nešto su povoljnija u odnosu na prethodna očekivanja, na što, osim povoljnijih vanjskih pretpostavki, utječu i bolja gospodarska ostvarenja nego što se očekivalo u projekciji iz lipnja. Povišene cijene energenata nastavit će u kratkom roku stvarati inflacijske pritiske, no njihovo očekivano smanjenje moglo bi inflaciju već tijekom 2027. spustiti na 2,5%, s 3,0% koliko se očekuje u 2026., a u 2028. ona bi mogla iznositi 2,1%. Pritom je projekcija inflacije u ovoj godini ostala jednaka, a u sljedeće je dvije revidirana naviše u odnosu na projekciju iz lipnja.
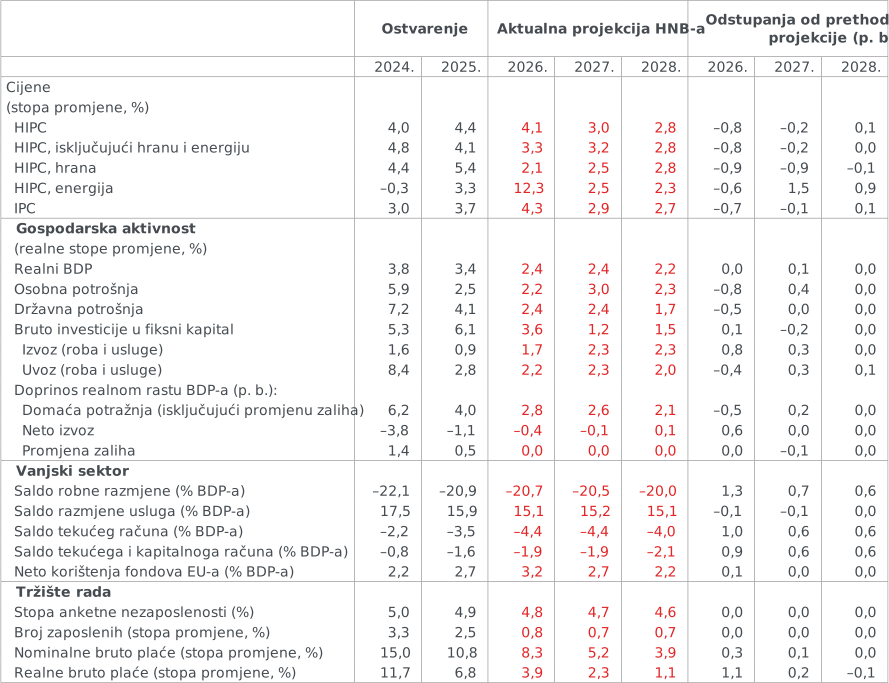
Rast hrvatskoga gospodarstva mogao bi u projekcijskom horizontu prosječno iznositi oko 2,3%, slično kao i u projekciji iz lipnja. Tako se i nadalje očekuje da će rast realnog BDP-a u 2026. iznositi 2,4%, no uz malo veći doprinos inozemne potražnje i nešto manji doprinos domaće potražnje ukupnom rastu nego u lipanjskoj projekciji. U odnosu na 2025. rast se vidno usporava, što odražava slabiju domaću potražnju, djelomice povezanu s nepovoljnim učincima rata u Iranu na gospodarsku aktivnost, osobito kroz rast cijena energenata i pogoršanja pouzdanja, kao i sporiji rast realnih dohodaka te restriktivniju fiskalnu politiku. Pritom se nakon vrlo slabog rasta u prvih šest mjeseci ove godine, u drugoj polovini 2026. očekuje jačanje aktivnosti u skladu sa znatnim jačanjem maloprodaje i industrijske proizvodnje u srpnju, i dalje snažnim rastom dohodaka povezanim s robusnim tržištem rada, kao i očekivanim intenziviranjem korištenja sredstava iz fondova EU-a do kraja godine. Očekivano jačanje rasta u drugoj polovini godine trebalo bi rezultirati tzv. pozitivnim učinkom prijenosa, pa bi stopa rasta u 2027. mogla biti slična kao i u 2026. unatoč očekivanjima o malo slabijem profilu tromjesečnog rasta. Pozitivan učinak prijenosa mogao bi biti osobito izražen kod osobne potrošnje, čija bi godišnja stopa rasta mogla zamjetno ojačati, premda se očekuje nastavak usporavanja rasta realnih dohodaka, a stopa štednje mogla bi se blago smanjiti s vrlo visoke razine. Istodobno bi se godišnji rast investicija mogao osjetno usporiti zbog smanjenja korištenja sredstava iz Mehanizma za oporavak i otpornost, čiji se vrhunac očekuje u 2026., dok bi jačanje vanjske potražnje trebalo poduprijeti ubrzavanje izvoza robe i usluga. U 2028. nastavak usporavanja rasta realnih dohodaka i malo slabije korištenje sredstava iz fondova EU-a mogli bi rezultirati blagim usporavanjem gospodarskog rasta.
Očekuje se da će tržište rada u Hrvatskoj i nadalje ostati snažno, no rast zaposlenosti i plaća mogao bi se usporiti. Na razini cijele 2026. zaposlenost bi mogla porasti za 0,8%, slično kao i u projekciji iz lipnja, nakon što je u 2025. rast iznosio 2,5%, a postupno usporavanje očekuje se i u ostatku projekcijskog horizonta. Nezaposlenost bi se mogla nastaviti smanjivati, no s obzirom na povijesno nisku razinu i stopu nezaposlenosti ispod procijenjene prirodne stope, povećanje zaposlenosti nastavit će uvelike ovisiti o jačanju participacije i uvozu stranih radnika. Stopa anketne nezaposlenosti mogla bi se tako samo blago smanjiti u projekcijskom horizontu, na 4,6% u 2028., s 4,9% u 2025. Kada je riječ o troškovima rada, očekuje se malo brži rast plaća u odnosu na prethodna očekivanja zbog viših ostvarenja u privatnom sektoru. Na razini cijele 2026. rast nominalnih bruto plaća mogao bi tako iznositi 8,3%, nakon što je u 2025. iznosio 10,8%. U 2027. i 2028. rast nominalnih i realnih plaća mogao bi se nastaviti usporavati i dodatno se približiti povećanju produktivnosti gospodarstva.
Projekcija inflacije revidirana je naniže u 2026. i 2027., u odnosu na prethodnu projekciju, uvažavajući ostvarenja niža od očekivanih, te bi u 2026. mogla iznositi malo više od 4,0%, nakon čega se očekuje njezino postupno smanjivanje. Tako se trenutno u 2026., unatoč snažnom rastu cijena energenata, očekuje usporavanje prosječne godišnje stope inflacije mjerene harmoniziranim indeksom potrošačkih cijena (HIPC) na 4,1%, s 4,4% zabilježenih u 2025. godini. Na smanjivanje inflatornih pritisaka djeluje usporavanje domaće potražnje i rasta plaća, prigušeni rast inozemne potražnje za turističkim uslugama djelomice povezan i s već dostignutom visokom razinom cijena kao i slabiji uvozni pritisci, što uključuje uvozne cijene prehrambenih sirovina na svjetskom i europskom tržištu. Pod pretpostavkom postupnog pada cijena energenata, kontinuirano restriktivne fiskalne politike i slabljenja domaće potražnje, očekuje se daljnji pad inflacije u projekcijskom razdoblju te bi se ona mogla spustiti na 2,8% u 2028. U suprotnom smjeru mogli bi djelovati inflacijski pritisci povezani s nepovoljnim vremenskim prilikama, koji bi se prije svega mogli odraziti na porast cijena hrane. Očekuje se smanjenje i inflacije mjerene nacionalnim indeksom potrošačkih cijena (IPC), iako bi se ona mogla u 2026. privremeno ubrzati na godišnjoj razini, na 4,3%, s obzirom na to da je udio energenata i administrativno određenih usluga u potrošačkoj košarici rezidenata veći nego u HICP-u.
Projekcija tekućega i kapitalnog računa platne bilance i nadalje očekuje stagnaciju manjka nakon njegova dodatnog produbljivanja u ovoj godini, iako je osjetno povoljnija nego u prethodnoj projekciji, ponajprije zahvaljujući povoljnijemu očekivanom saldu robne razmjene. Manjak na tekućem računu povećao bi se s 3,5% BDP-a u 2025. na 4,4% BDP-a u 2026., uz daljnje pogoršavanje salda robne razmjene i blago smanjivanje viška u razmjeni usluga. Ipak, u odnosu na prethodnu projekciju saldo tekućeg računa za 2026. poboljšan je za oko 1 postotni bod BDP-a, ponajprije zbog nižega od očekivanog uvoza u dosadašnjem dijelu godine, dok su nešto povoljnija i očekivanja glede prihoda od turizma, čiji bi rast ove godine mogao dosegnuti oko 4%. S druge strane, nepovoljno na ukupni saldo djeluju nastavak snažnog rasta turističke potrošnje rezidenata u inozemstvu te veći rashodi na računu primarnog dohotka povezani s rastom dobiti poduzeća u vlasništvu nerezidenata. Pogoršanje tekućeg računa djelomično ublažavaju snažni priljevi iz fondova EU-a, povezani s intenziviranjem korištenja sredstava iz Mehanizma za oporavak i otpornost u posljednjoj godini njegove provedbe, pa bi se tako višak na kapitalnom računu mogao povećati s 1,9% BDP-a u 2025. na 2,6% BDP-a u 2026. Nakon završetka Mehanizma za oporavak i otpornost očekuje se smanjenje ukupnih priljeva iz fondova EU-a, koje bi samo djelomično moglo ublažiti intenzivnije korištenje kohezijskih i drugih sredstava iz tekuće financijske omotnice, pa bi se i višak na kapitalnom računu trebao smanjiti. Istodobno bi se manjak na tekućem računu nakon 2026. trebao stabilizirati i potom postupno smanjivati, poduprt jačanjem izvoznih kapaciteta i produktivnosti te daljnjim rastom prihoda od turizma.
Projekcije gospodarske aktivnosti i inflacije i nadalje su iznimno neizvjesne, pri čemu prevladavaju rizici da rast bude niži, a inflacija viša od očekivane. Glavni izvori neizvjesnosti još uvijek proizlaze iz geopolitičkih napetosti, u prvom redu ratnog sukoba na Bliskom istoku koji izaziva poremećaje u opskrbi energentima i povećava njihove cijene na svjetskom tržištu. Rizici za višu inflaciju cijena hrane proizlaze iz mogućih ekstremnih vremenskih uvjeta koji mogu dodatno pojačati rast cijena prehrambenih sirovina koji je od početka godine vidljiv na svjetskom tržištu. S druge strane, rast bi mogao biti viši, a inflacija niža od prognozirane u slučaju ranijeg smirivanja napetosti na Bliskom istoku. Na rast će uvelike utjecati i sposobnost javnoga i privatnog sektora da do kraja razdoblja uspješno iskoriste raspoloživa sredstva iz fondova EU-a.
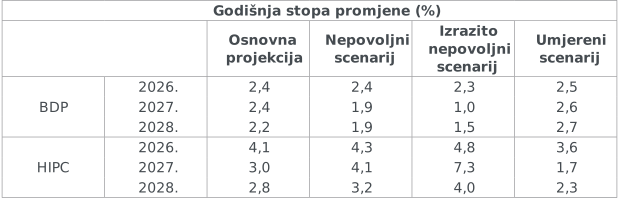
U uvjetima izražene neizvjesnosti u smislu trajanja i intenziteta rata na Bliskom istoku te njegovih posljedičnih učinaka na cijene sirovina, globalne lance opskrbe i financijska tržišta, osnovna projekcija HNB-a nadopunjena je, kao i u projekciji iz lipnja, alternativnim hipotetskim scenarijima. Metodološki pristup izradi scenarija i nadalje se zasniva na tržišno impliciranim distribucijama vjerojatnosti kretanja cijena energenata. Nepovoljni scenariji rezultiraju negativnim utjecajem na domaće gospodarstvo tijekom cijeloga projekcijskog horizonta, što se primarno očituje u slabljenju domaće potražnje zbog smanjenja kupovne moći kućanstava i pada pouzdanja potrošača i poduzeća te sporiju dinamiku izvoza uzrokovanu slabljenjem vanjske potražnje. Istodobno bi inflacija mogla biti znatno veća u odnosu na osnovni scenarij zbog dodatnog rasta cijena energenata te njegovih snažnijih indirektnih i sekundarnih učinaka. U umjerenom scenariju, koji pretpostavlja relativno brzo smanjenje cijena energenata, rast BDP-a nešto je veći, a inflacija manja tijekom cijeloga projekcijskog horizonta u odnosu na osnovni scenarij. Alternativni scenariji ne uključuju potencijalne dodatne reakcije monetarne ili fiskalne politike povrh putanje kamatnih stopa ugrađene u projekciju na osnovi tržišnih očekivanja kao ni dodatne kanale putem kojih bi rat na Bliskom istoku mogao utjecati na gospodarska kretanja.
Tablica 1. Aktualna makroekonomska projekcija za Hrvatsku
(promjena u odnosu na prethodnu godinu, osim ako je drugačije naznačeno)
Tablica 2. Projekcija bruto domaćeg proizvoda i harmoniziranog indeksa potrošačkih cijena
Izvor: HNB
-
Pretpostavke za izradu projekcija finalizirane su 20. kolovoza. ↑